Revisar una factura electrónica (CFDI) como auxiliar administrativo es comparar cinco datos con lo que tu empresa pidió: RFC, monto, fecha, concepto y folio fiscal. No decides nada de impuestos. Solo confirmas que los datos básicos estén bien antes de pasarla a quien corresponde.
Un lunes con una factura en tu correo
Son las 9:00 de la mañana. Llega un correo del proveedor de papelería con dos archivos adjuntos: un PDF y un XML. Tu jefa te dice: "Revísala y pásala a contabilidad".
No sabes qué mirar primero. Te da miedo dejar pasar un error o, peor, tocar algo que no te toca.
Hay una forma ordenada de hacerlo. Es corta y la puedes repetir con cada factura.
Primero, ¿qué es un CFDI?
CFDI significa Comprobante Fiscal Digital por Internet. Es la factura electrónica que emite un proveedor y que el SAT reconoce.
Siempre llega en dos archivos. El XML es el archivo con los datos fiscales. El PDF es la versión para leer, con un formato más amable.
Guarda los dos. Contabilidad normalmente necesita el XML, y tú necesitas el PDF para revisar rápido.
El método de las cinco miradas
Imagina que la factura es una puerta con cinco cerraduras. Si una no abre, la factura no avanza. Estas son las cinco miradas, en este orden:
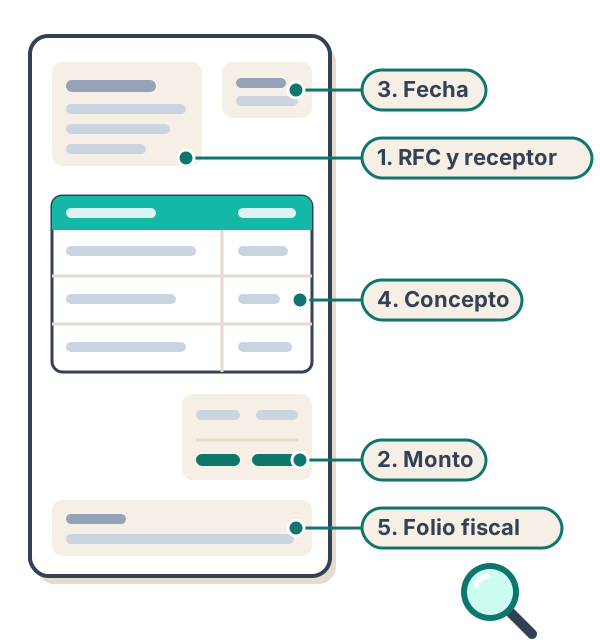 Revisa siempre los mismos cinco puntos de cada factura antes de darla por buena.
- RFC y datos del receptor. ¿Los datos de tu empresa están bien?
- Monto. ¿Subtotal, IVA y total cuadran con lo acordado?
- Fecha. ¿La fecha de emisión tiene sentido?
- Concepto. ¿Lo facturado es lo que realmente se compró?
- Folio fiscal. ¿Está completo y el comprobante es válido en el SAT?
Te sirve recordarlas como R-M-F-C-F. Todas las veces, el mismo orden.
Mirada 1: RFC y datos del receptor
El receptor es tu empresa. Compara estos datos con la constancia de situación fiscal que tu empresa tiene archivada:
- RFC de la empresa, letra por letra.
- Razón social o nombre, tal como aparece en la constancia.
- Código postal fiscal.
- Régimen fiscal.
El RFC de una empresa (persona moral) tiene 12 caracteres. El de una persona física tiene 13. Si faltan o sobran caracteres, ya hay un error.
Un solo carácter equivocado, como una O en lugar de un cero, puede ser motivo para pedir otra factura.
Mirada 2: monto
Suma tú misma. Toma el subtotal, calcula el IVA y compara con el total. Usa la calculadora del celular.
El IVA general es de 16%. Si el subtotal es $4,000, el IVA es $640 y el total debe ser $4,640.
Después compara el total con tu documento de respaldo: cotización, orden de compra o pedido. Si tu orden decía $4,640 y la factura dice $4,940, algo no cuadra.
Mirada 3: fecha
Busca la fecha de emisión. Hazte dos preguntas sencillas:
- ¿Corresponde al periodo en que se hizo la compra o el servicio?
- ¿Es una fecha lógica, sin errores de año o de mes?
Una factura de octubre por una compra de noviembre te debe llamar la atención. Una fecha futura también.
No corrijas nada tú. Solo anota la duda y avísala.
Mirada 4: concepto
El concepto es la descripción de lo que se está cobrando. Compáralo con la orden de compra o con lo que realmente recibiste.
Revisa tres cosas: qué se compró, cuántas piezas y el precio de cada una. Si pedimos 10 cajas de hojas y la factura dice 12, hay diferencia.
También desconfía de descripciones demasiado vagas, como "servicios varios". Pregunta qué incluyen.
Mirada 5: folio fiscal
El folio fiscal, o UUID, es un código largo de letras y números que identifica ese CFDI. Debe aparecer completo en el PDF.
Con ese folio puedes comprobar que la factura existe y que no fue cancelada. Entra al verificador de comprobantes del portal del SAT. Te pedirá el folio fiscal, el RFC del emisor, el RFC del receptor y el total.
Si el sistema no encuentra la factura, no la des por buena. Avisa a tu jefa o a contabilidad.
Tres ejemplos para copiar
Ejemplo 1: RFC mal escrito. Rosa, auxiliar en una distribuidora de Puebla, recibe una factura por $4,640. El monto cuadra, pero el RFC de su empresa tiene una letra de más. Rosa no la archiva. Escribe al proveedor: "Buen día. Nuestro RFC aparece con un error. Adjunto la constancia de situación fiscal. ¿Nos pueden enviar la factura corregida?".
Ejemplo 2: monto distinto al pedido. Luis trabaja en un despacho de Guadalajara. La orden de compra decía $12,500 y la factura llega por $13,050. Luis no llama a reclamar. Anota la diferencia de $550 y se la muestra a su jefa con las dos hojas juntas.
Ejemplo 3: concepto vago. Marta, recepcionista en una clínica de Monterrey, recibe una factura con el concepto "servicios varios". Pide al proveedor el detalle por correo. Mientras llega la respuesta, deja la factura en pendiente.
Comparación rápida: qué te toca y qué no
| Tema | Te toca a ti | Le toca a contabilidad |
|---|---|---|
| Datos del receptor | Compararlos con la constancia | Decidir si el régimen es correcto |
| Monto | Sumar y comparar con la orden | Revisar el tratamiento de impuestos |
| Fecha | Detectar fechas raras | Decidir en qué periodo se registra |
| Concepto | Compararlo con lo recibido | Clasificar el gasto |
| Folio fiscal | Verificar que exista en el SAT | Cancelaciones y complementos |
Tu trabajo termina en la revisión y la entrega. Lo demás es de contabilidad.
Qué hacer cuando algo no cuadra
Sigue estos pasos, en este orden:
- Detén la factura. No la turnes como si estuviera bien.
- Anota el problema en una frase: "RFC con una letra de más".
- Avisa a tu jefa o a contabilidad, según lo que te hayan indicado.
- Si te lo piden, escribe al proveedor y pide la corrección o un reemplazo.
- Guarda el correo. Es tu evidencia, igual que el acuse de la lección anterior.
Pregunta en tu empresa cómo se maneja una factura incorrecta. Cada lugar tiene su propio procedimiento.
Errores comunes
- Revisar solo el PDF. El XML es el archivo con los datos fiscales. Guárdalo siempre.
- Confiar en que el proveedor ya la revisó. Los errores pasan. La revisión es tuya.
- Corregir datos a mano. Una factura no se edita. Se pide una nueva.
- Mezclar ticket con factura. Un ticket de compra no es un CFDI.
- Dejarla en el correo. Una factura sin turnar se pierde de vista.
Cómo aplicarlo desde mañana
Haz una tarjeta con las cinco miradas y pégala junto a tu computadora. Revisa cada factura con ella.
Agrega tres columnas a tu bitácora de la lección anterior: "Revisada", "Observación" y "Turnada a". Así la factura sigue la misma ruta que cualquier otro documento: recibir, foliar, registrar, turnar y acusar.
En dos semanas, revisar una factura te tomará pocos minutos.
Revisar una factura no es hacer contabilidad: es abrir cinco cerraduras en orden y entregar la llave a quien corresponde.