Recibir un comprobante es validarlo, guardarlo con un nombre ordenado y registrarlo en una póliza que cuadre y cite su documento de respaldo.
Este proceso se repite todos los días. Hacerlo en el mismo orden evita errores y facilita el trabajo del contador.
Esta lección explica los fundamentos. El tratamiento fiscal de cada operación lo decide el contador. Practica siempre con supervisión.
Qué comprobantes llegan a tu escritorio
Estos son los documentos más comunes:
- Facturas CFDI: comprobantes fiscales digitales de compras y ventas.
- Recibos: de honorarios, de arrendamiento o recibos simples de caja.
- Estados de cuenta: movimientos del banco en el mes.
- Notas de crédito: descuentos o devoluciones ligados a una factura.
- Complementos de pago: comprobantes que acompañan una factura pagada a plazos.
Cada uno se valida distinto. Empieza siempre por la factura CFDI.
Cómo validar una factura CFDI
Una factura CFDI es un archivo XML con una representación en PDF. El XML es el documento válido. El PDF solo ayuda a leerlo.
Sigue estos pasos en orden:
- Revisa que el RFC y el nombre de tu empresa estén correctos.
- Confirma que el código postal y el régimen fiscal del receptor sean los de tu empresa.
- Verifica que el importe, el IVA y el total coincidan con la cotización u orden de compra.
- Consulta en el portal del SAT que el estatus sea vigente, no cancelado.
- Identifica el método de pago y guarda el folio fiscal (UUID).
- Descarga el XML y el PDF juntos.
Si algo no coincide, no registres la factura. Pide al proveedor que la corrija o la reemplace.
Tabla de revisión rápida
| Campo | Qué revisar | Si falla |
|---|---|---|
| RFC del receptor | Igual al de tu empresa | Pedir nueva factura |
| Código postal y régimen | Iguales a los datos fiscales de la empresa | Pedir nueva factura |
| Totales | Iguales a la orden de compra | Consultar al comprador |
| Estatus en el SAT | Vigente | No registrar |
| Método de pago | PUE o PPD | Avisar al contador si hay duda |
| UUID | No repetido en tu archivo | Evitar doble registro |
PUE significa pago en una sola exhibición. PPD significa pago en parcialidades o diferido. Con PPD, el pago posterior lleva su propio complemento.
Recibos y estados de cuenta
Un recibo simple no sustituye una factura. Anota quién pagó, quién cobró, cuánto y por qué.
El estado de cuenta no genera pólizas por sí solo. Sirve para comprobar que cada pago y cada cobro existan en el banco. Guárdalo completo, con todas las páginas.
Cuando el movimiento del banco no tiene comprobante, no lo ignores. Avisa a tu jefe o al contador para que aclaren qué fue.
Cómo armar el expediente digital
Un expediente digital es una estructura de carpetas donde cualquier persona encuentra un documento en menos de un minuto.
Usa esta estructura:
- Empresa
- Año
- Mes
- Tipo: Ingresos, Egresos, Bancos, Diario
Usa también un nombre uniforme para cada archivo:
AAAA-MM-DD_Tercero_Folio_Monto
Ejemplo: 2026-11-05_PapeleriaElLapiz_F1234_2900.xml
Guarda el XML y el PDF con el mismo nombre. Así no se separan.
Protege las carpetas con acceso limitado y respaldo en la nube de la empresa. No compartas contraseñas. Pregunta al contador cuánto tiempo debes conservar cada documento.
Estructura de una póliza
Una póliza es el registro contable de una operación. Tiene estos elementos:
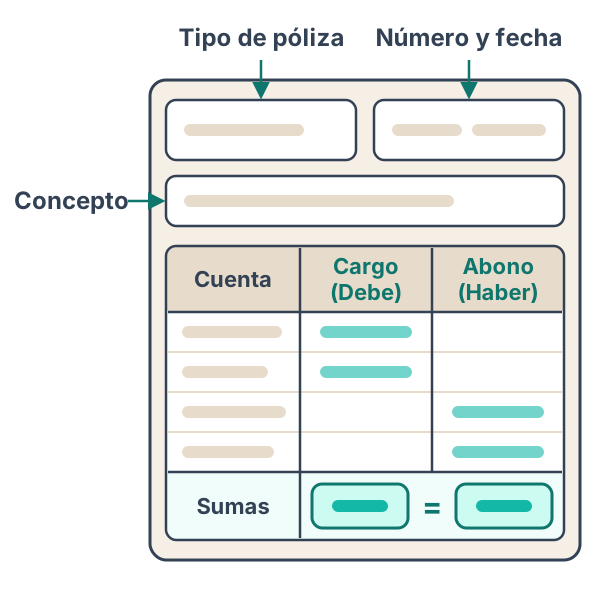 Toda póliza debe cuadrar: la suma del debe es igual a la suma del haber.
- Tipo: ingreso, egreso o diario.
- Número: consecutivo dentro de cada tipo.
- Fecha: día en que ocurrió la operación.
- Concepto: descripción breve y clara.
- Cuentas: con su importe en cargo o en abono.
- Referencia: UUID, folio o número de transferencia.
Regla central: la suma de los cargos es igual a la suma de los abonos.
| Tipo | Cuándo se usa | Cuenta principal |
|---|---|---|
| Ingreso | Entra dinero a caja o banco | Bancos o Caja en cargo |
| Egreso | Sale dinero de caja o banco | Bancos o Caja en abono |
| Diario | No hay movimiento de dinero | Depende de la operación |
Las cuentas exactas salen del catálogo de cuentas de tu empresa. Úsalo siempre. No inventes cuentas nuevas sin autorización.
Ejemplo 1: póliza de ingreso
Rosa trabaja en una tienda de uniformes en Puebla. Un cliente paga por transferencia una factura de contado.
- Subtotal: $10,000
- IVA al 16%: $1,600
- Total: $11,600
| Cuenta | Cargo | Abono |
|---|---|---|
| Bancos | $11,600 | |
| Ventas | $10,000 | |
| IVA trasladado | $1,600 | |
| Sumas | $11,600 | $11,600 |
La referencia lleva el UUID de la factura y el número de operación del banco.
Ejemplo 2: póliza de egreso
La misma tienda compra papelería y paga por transferencia el mismo día.
- Subtotal: $2,500
- IVA al 16%: $400
- Total: $2,900
| Cuenta | Cargo | Abono |
|---|---|---|
| Gastos de administración | $2,500 | |
| IVA acreditable | $400 | |
| Bancos | $2,900 | |
| Sumas | $2,900 | $2,900 |
Si el contador usa otra cuenta de gasto, sigue su criterio.
Ejemplo 3: póliza de diario
La tienda compra tela a crédito. La factura es PPD y todavía no se paga.
- Subtotal: $8,000
- IVA al 16%: $1,280
- Total: $9,280
| Cuenta | Cargo | Abono |
|---|---|---|
| Inventario | $8,000 | |
| IVA por acreditar | $1,280 | |
| Proveedores | $9,280 | |
| Sumas | $9,280 | $9,280 |
No hay movimiento de banco, por eso es póliza de diario. Cuando se pague, se hará una póliza de egreso. Esa póliza cita el complemento de pago.
Errores comunes
Registrar sin validar. Una factura cancelada o con datos fiscales incorrectos se captura como si fuera buena. Consulta siempre el estatus en el SAT antes de registrar.
Guardar solo el PDF. El PDF no es el comprobante fiscal. Sin el XML, el expediente queda incompleto.
Pólizas descuadradas. Se fuerza el cierre con una cuenta de ajuste. Revisa cada importe hasta que los cargos igualen a los abonos.
Doble registro. La misma factura se captura dos veces porque llegó por correo y por mensajería. Busca el UUID en tu archivo antes de capturar.
Conceptos vagos. Un concepto como Pago o Varios no explica nada. Escribe qué fue, a quién y de qué factura.
Puntos clave
- Valida cada CFDI antes de registrarlo: RFC, totales, estatus vigente y UUID.
- Guarda XML y PDF juntos, con carpetas por año, mes y tipo, y nombres uniformes.
- Una póliza lleva tipo, número, fecha, concepto, cuentas y referencia al comprobante.
- Los cargos siempre suman lo mismo que los abonos.
- Ante cualquier duda fiscal o movimiento sin comprobante, consulta al contador.