Una conciliación bancaria compara el saldo del estado de cuenta con el saldo de Bancos en tus libros, partida por partida, y explica cada diferencia.
El resultado es un documento donde ambos saldos, ya ajustados, quedan en la misma cifra. Se hace cada mes, con el corte del banco.
Qué necesitas antes de empezar
Reúne tres documentos:
- Estado de cuenta del mes, con saldo inicial y saldo final.
- Auxiliar o mayor de Bancos del mismo periodo, de la cuenta que vas a conciliar.
- Conciliación del mes anterior, para revisar las partidas que quedaron pendientes.
Concilia una cuenta bancaria a la vez. Si la empresa tiene tres cuentas, haces tres conciliaciones.
Estructura de la conciliación
El formato más usado tiene dos bloques. Cada uno termina en el saldo conciliado.
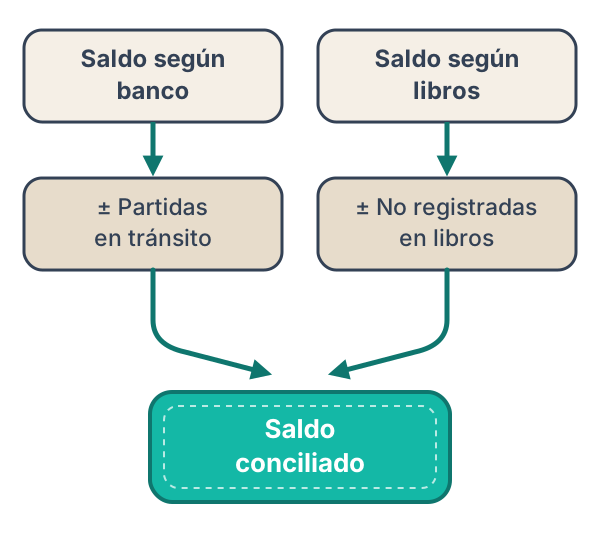 La conciliación está correcta cuando el saldo del banco y el de libros, ya ajustados, llegan a la misma cifra.
Bloque 1: lado del banco
- Saldo según estado de cuenta
- (+) Depósitos en tránsito
- (−) Pagos en tránsito (cheques no cobrados)
- (±) Errores del banco
- (=) Saldo conciliado
Bloque 2: lado de los libros
- Saldo según libros
- (+) Abonos del banco no registrados
- (−) Cargos del banco no registrados
- (±) Errores en libros
- (=) Saldo conciliado
Los dos saldos conciliados deben ser iguales. Si no lo son, falta o sobra una partida.
Procedimiento paso a paso
Paso 1. Anota los saldos. Escribe el saldo final del estado de cuenta y el saldo final de Bancos en libros.
Paso 2. Compara los depósitos. Marca cada abono del estado de cuenta que ya esté en tus libros. Haz lo mismo del lado de libros.
Paso 3. Compara los retiros. Marca cada cargo del banco que ya esté registrado. Incluye cheques, transferencias y comisiones.
Paso 4. Clasifica lo que quedó sin marcar. Cada partida sin marca cae en una de estas categorías:
- Está en libros, pero no en el banco: es una partida en tránsito.
- Está en el banco, pero no en libros: es una partida no registrada.
- Está en ambos, pero con distinto importe: es un error.
Paso 5. Arma la conciliación. Llena los dos bloques con las partidas clasificadas.
Paso 6. Registra los ajustes. Solo se ajustan los libros. Las partidas en tránsito no se ajustan.
Paso 7. Verifica. Después de los ajustes, el saldo de Bancos en el mayor debe ser igual al saldo conciliado.
Tu contador o jefe debe revisar y autorizar los ajustes antes de que queden definitivos.
Ejemplo 1: partidas en tránsito y no registradas
Una papelería en Guadalajara concilia su cuenta al 31 de octubre.
- Saldo del estado de cuenta: $48,300.
- Saldo en libros: $47,148.
Diferencias encontradas:
- Depósito del 31 de octubre que el banco abonó en noviembre: $6,000.
- Cheque 1042 que el proveedor aún no cobra: $3,500.
- Transferencia de un cliente que no está en libros: $4,000.
- Comisión bancaria de $300 más IVA de $48, sin registrar.
Lado del banco: $48,300 + $6,000 − $3,500 = $50,800.
Lado de libros: $47,148 + $4,000 − $348 = $50,800.
Los saldos coinciden. La conciliación está cuadrada.
Ahora registra los ajustes en libros:
- Póliza de ingresos: cargo a Bancos $4,000, abono a Clientes $4,000. Antes identifica qué cliente y qué factura pagó.
- Póliza de egresos: cargo a Gastos bancarios $300, cargo a IVA acreditable $48, abono a Bancos $348.
El depósito y el cheque en tránsito no generan póliza. Ya están en tus libros.
Ejemplo 2: error en libros
Una ferretería en Monterrey tiene estos datos al cierre del mes:
- Saldo del estado de cuenta: $72,900.
- Saldo en libros: $77,002.
- Depósito en tránsito: $9,200.
- Cheque en tránsito: $5,600.
- Comisión de $200 más IVA de $32, sin registrar.
Al comparar cheques, aparece una diferencia. El banco cobró un cheque por $1,850. En libros se registró por $1,580.
Es un error de captura. Se invirtieron dos dígitos.
Lado del banco: $72,900 + $9,200 − $5,600 = $76,500.
Lado de libros: $77,002 − $232 (comisión con IVA) − $270 (error) = $76,500.
El ajuste del error es una póliza de egresos: cargo a Proveedores $270, abono a Bancos $270. Conserva el comprobante del cheque como soporte.
Ejemplo 3: error del banco
A veces el error es del banco. Por ejemplo, cobra dos veces la misma comisión de $1,200.
En ese caso no registras nada en libros. Tus registros están correctos.
Anotas el cargo duplicado como partida del lado del banco, con signo positivo, porque el banco debe devolverlo. Después reportas el error al banco con tu estado de cuenta y pides la corrección.
En la conciliación del mes siguiente, confirma que el banco ya devolvió el importe.
Tabla de referencia
| Partida | ¿Dónde aparece? | ¿Se ajustan los libros? | Ejemplo |
|---|---|---|---|
| Depósito en tránsito | Libros, no banco | No | Depósito del último día del mes |
| Pago en tránsito | Libros, no banco | No | Cheque que no se ha cobrado |
| Cargo no registrado | Banco, no libros | Sí | Comisión, IVA de la comisión |
| Abono no registrado | Banco, no libros | Sí | Transferencia de cliente, intereses |
| Error en libros | Ambos, importe distinto | Sí | Cheque capturado por un importe incorrecto |
| Error del banco | Solo en el banco | No | Cargo duplicado |
Errores comunes
Ajustar libros por una partida en tránsito. Si registras de nuevo un cheque no cobrado, lo duplicas en tu contabilidad. Las partidas en tránsito solo se anotan en la conciliación.
Cuadrar con una partida inventada. Si la diferencia no cierra, no crees un ajuste por diferencias varias. Busca la causa: un importe repetido, un dígito invertido o una partida omitida.
Registrar un depósito sin identificarlo. Como viste en la lección anterior, no adivines a qué cliente pertenece. Pregunta antes de aplicarlo a Clientes. Mientras tanto, puedes llevarlo a una cuenta transitoria autorizada por tu contador.
Dejar partidas viejas sin revisar. Un cheque en tránsito de varios meses requiere atención. Pregunta si se perdió, si se canceló o si el proveedor ya fue contactado.
Resumen
- La conciliación compara el saldo del banco con el de libros y explica cada diferencia.
- El formato tiene dos bloques, y los dos deben terminar en el mismo saldo conciliado.
- Las partidas en tránsito no se ajustan en libros. Los cargos, abonos y errores de libros sí se ajustan.
- Los errores del banco se aclaran con el banco, sin póliza en tus libros.
- Al terminar, el saldo de Bancos en el mayor debe ser igual al saldo conciliado.