Se lleva un control básico de inventarios registrando cada entrada y cada salida de mercancía, comparando el registro con un conteo físico y calculando el costo de ventas con una fórmula fija.
El inventario es mercancía que tu empresa compra para vender. El costo de ventas es lo que costó la mercancía que ya se vendió.
Qué se controla y cómo se registra
Todo inventario se mueve por tres vías:
- Entrada: compra a un proveedor o devolución de un cliente.
- Salida: venta, merma o devolución a un proveedor.
- Ajuste: diferencia entre lo que dice el registro y lo que hay en el almacén.
Cada movimiento necesita un documento. Una entrada se respalda con factura y remisión. Una salida, con factura de venta o nota de remisión.
Fórmulas que debes dominar
Costo de ventas = Inventario inicial + Compras netas − Inventario final
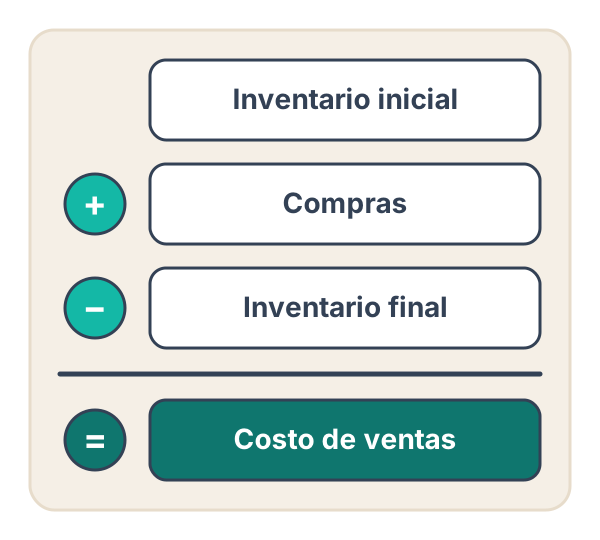 El costo de ventas se obtiene así: inventario inicial más compras, menos inventario final.
Compras netas = Compras − Devoluciones y descuentos sobre compras
Utilidad bruta = Ventas − Costo de ventas
El inventario inicial es lo que había al abrir el periodo. El inventario final es lo que queda al cerrarlo, según el conteo físico.
Ejemplo 1: costo de ventas del mes
Una papelería en Toluca cierra el mes con estos datos:
- Inventario inicial: $18,000
- Compras del mes: $42,000
- Inventario final (conteo): $15,000
- Ventas del mes: $68,000
Costo de ventas = $18,000 + $42,000 − $15,000 = $45,000.
Utilidad bruta = $68,000 − $45,000 = $23,000.
Este método se llama inventario periódico. Solo conoces el costo de ventas al cerrar el periodo.
Ejemplo 2: pólizas de compra y venta
En el inventario perpetuo registras cada movimiento en el momento. Así sabes tu existencia en cualquier fecha.
Compra de mercancía: $10,000 más IVA de 16% ($1,600). Total: $11,600.
| Cuenta | Cargo | Abono |
|---|---|---|
| Inventarios | $10,000 | |
| IVA acreditable | $1,600 | |
| Proveedores | $11,600 |
Venta de mercancía: $5,000 más IVA ($800). Total: $5,800. Esa mercancía costó $3,000.
| Cuenta | Cargo | Abono |
|---|---|---|
| Clientes | $5,800 | |
| Ventas | $5,000 | |
| IVA trasladado | $800 | |
| Costo de ventas | $3,000 | |
| Inventarios | $3,000 |
La venta lleva dos registros: el ingreso y el costo. Si omites el segundo, el inventario queda inflado.
La tarjeta de almacén o kardex
El kardex es una tarjeta por producto. Muestra entradas, salidas y saldo en piezas y en pesos.
Su estructura básica es esta:
| Fecha | Concepto | Entrada | Salida | Existencia | Costo unitario | Saldo en pesos |
|---|
El saldo del kardex debe coincidir con la cuenta de Inventarios en tu contabilidad.
Ejemplo 3: costo promedio frente a PEPS
Para valuar las salidas necesitas un método. Dos son comunes.
- Costo promedio: divides el saldo en pesos entre las piezas en existencia.
- PEPS (primeras entradas, primeras salidas): sale primero lo que entró primero, a su costo.
Datos de un paquete de hojas:
- Inventario inicial: 20 piezas a $50 = $1,000
- Compra: 30 piezas a $60 = $1,800
- Existencia: 50 piezas por $2,800
- Venta: 40 piezas
Con costo promedio: $2,800 ÷ 50 = $56 por pieza.
Costo de lo vendido: 40 × $56 = $2,240. Saldo: 10 × $56 = $560.
Con PEPS: salen 20 piezas a $50 ($1,000) y 20 a $60 ($1,200).
Costo de lo vendido: $2,200. Saldo: 10 × $60 = $600.
En ambos casos suman $2,800. Cambia cómo se reparte entre costo de ventas e inventario.
Tu empresa elige un método y lo usa siempre igual. Confirma con tu contador cuál aplica.
El conteo físico y sus diferencias
El conteo físico compara lo que hay en el almacén contra lo que dice el kardex. Se hace al cierre y, de preferencia, también en conteos parciales durante el año.
Pasos básicos:
- Detén o anota los movimientos durante el conteo.
- Cuenta por zonas y registra cada producto en una hoja numerada.
- Pide que otra persona verifique las zonas con diferencias.
- Compara el conteo contra el kardex.
- Investiga cada diferencia antes de ajustar.
Ejemplo: el kardex marca 10 paquetes y el conteo encuentra 9. A $56 cada uno, el faltante es $56.
Primero revisa si hubo una salida sin registrar o una entrada mal capturada. Si no aparece explicación, se ajusta con póliza de diario autorizada.
| Cuenta | Cargo | Abono |
|---|---|---|
| Costo de ventas (o cuenta de faltantes, según la política) | $56 | |
| Inventarios | $56 |
Un ajuste siempre necesita autorización y soporte. Nunca lo hagas solo para que cuadre.
Errores comunes
Registrar la compra pero no la entrada al almacén. El saldo contable sube, pero el kardex no. Compara la factura contra la remisión de recepción.
Olvidar el registro del costo en una venta. Si usas inventario perpetuo, cada venta baja el inventario. Si falta, el costo de ventas queda bajo y la utilidad se ve más alta de lo real.
Cambiar de método de valuación sin aviso. Mezclar promedio y PEPS en el mismo periodo distorsiona el costo. Documenta el método y úsalo siempre.
Ajustar sin investigar. Una diferencia puede venir de una devolución sin capturar. Revisa documentos antes de afectar resultados.
Resumen de métodos
| Concepto | Inventario periódico | Inventario perpetuo |
|---|---|---|
| Cuándo se conoce el costo de ventas | Al cierre del periodo | En cada venta |
| Registro de salidas | No se hace por venta | Se hace por venta |
| Uso del conteo físico | Determina el inventario final | Verifica el kardex |
| Control de existencias | Limitado | Continuo |
Relación con lo que ya aprendiste
Las compras a crédito alimentan Proveedores, que concilias con el estado de cuenta. Las ventas a crédito alimentan Clientes. Los pagos y cobros pasan por Bancos.
El inventario conecta con todo eso. Un error en una factura de compra afecta la cuenta del proveedor, el IVA y el inventario a la vez.
Puntos clave
Este tema se practica con apoyo. Pide a tu jefe o contador que revise tus primeros kardex y ajustes antes de cerrar un periodo.