Los costos fijos son los que pagas aunque no vendas nada, y los variables son los que suben o bajan según lo que vendes. Con esa separación puedes calcular tu punto de equilibrio: cuánto necesitas vender cada día para no perder dinero.
Primero entenderás cada tipo de costo. Después harás la cuenta con un ejemplo real de fonda.
Un día lento que sí cuesta
Rosa tiene una fonda en Puebla. Un martes llovió todo el día y solo vendió 6 comidas. Al cerrar, su caja tenía dinero y pensó: «Algo gané».
Pero la renta, el sueldo de su ayudante y la luz no se tomaron el día libre. Esos gastos corrieron igual. Sin saber cuánto debía vender, Rosa no podía saber si ese martes ganó o perdió.
La prueba del día cero
Para clasificar cualquier gasto usa una sola pregunta. Llamaremos a esto la prueba del día cero.
Pregúntate: si hoy no vendo ni un solo plato, ¿este gasto se paga igual?
- Si se paga igual, es un costo fijo.
- Si desaparece o baja, es un costo variable.
Es como una llave de agua. Los costos fijos son la fuga que corre siempre. Los variables son el chorro que abres cuando cocinas.
Costos fijos: lo que corre aunque no vendas
Estos gastos no cambian con tus ventas del día. Cada mes pagas más o menos lo mismo.
Ejemplos comunes en una fonda, un puesto o una panadería:
- Renta del local o cuota del lugar en el mercado.
- Sueldo de tu ayudante o cocinero de planta.
- Luz y agua base.
- Teléfono o internet, si los usas para pedidos.
- Tu propio sueldo, aunque no te lo pagues en nómina.
- Cuotas de IMSS o impuestos, si tienes personal registrado o estás dado de alta en el SAT.
Mucha gente olvida su propio sueldo. Si tú cocinas y atiendes, tu trabajo vale. Si no lo cuentas, tu negocio se ve más rentable de lo que es.
Costos variables: lo que depende de cuánto vendes
Estos gastos crecen cuando vendes más y bajan cuando vendes menos.
Ejemplos comunes:
- Ingredientes: carne, tortilla, verdura, harina, huevo.
- Desechables: platos, bolsas, servilletas, charolas.
- Gas que gastas al cocinar.
- Comisiones, si vendes por una aplicación de reparto.
En la lección anterior calculaste el costo del platillo. Ese número es tu costo variable principal. Ahora le sumas lo demás que se gasta por cada plato.
Comparación rápida
| Característica | Costo fijo | Costo variable |
|---|---|---|
| ¿Cambia con las ventas? | No | Sí |
| ¿Se paga si no vendes? | Sí | No |
| Ejemplo | Renta, ayudante | Pollo, tortillas, desechables |
| Cómo lo mides | Por mes, luego por día | Por plato o por pieza |
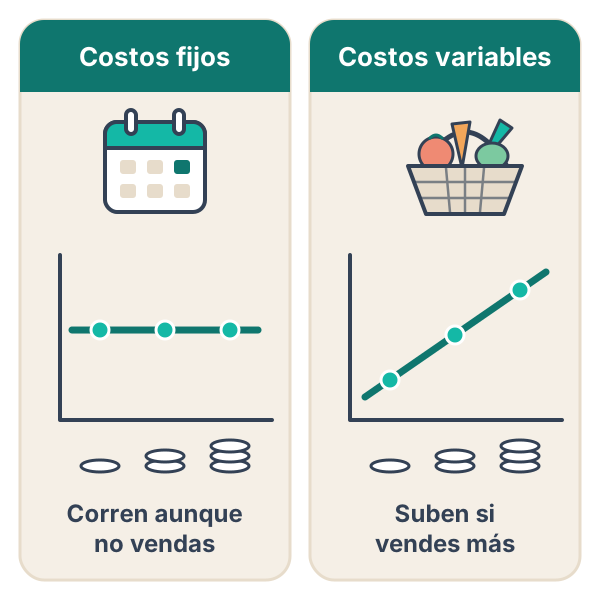 Los costos fijos corren aunque no vendas, y los variables cambian según cuánto vendes.
Hay gastos que quedan en medio, como el gas y la luz. Una parte es fija y otra depende de cuánto cocinas. Para empezar, ponlos donde pesen más. El gas del comal va con los variables. El recibo de luz del local va con los fijos.
Paso 1: calcula tu costo fijo por día
Suma todos tus costos fijos del mes. Luego divídelos entre los días que abres.
El mes de Rosa se ve así:
- Renta: $4,500
- Ayudante: $6,000
- Luz y agua: $900
- Su sueldo: $8,100
- Total fijo al mes: $19,500
Rosa abre 26 días al mes. Entonces: $19,500 entre 26 es $750 de costo fijo por día.
Esa es la cantidad que debe cubrir cada día antes de empezar a ganar.
Paso 2: calcula cuánto te deja cada plato
Ahora toma un platillo de tu menú. La comida corrida de Rosa se vende en $115.
Sus costos variables por plato son:
- Ingredientes: $38
- Gas y desechables: $7
- Total variable por plato: $45
Lo que sobra de cada plato se llama margen de contribución. Es lo que cada venta aporta para pagar los costos fijos.
Margen = precio de venta − costo variable. Es decir, $115 − $45 = $70 por plato.
Paso 3: aplica la fórmula del punto de equilibrio
El punto de equilibrio en platos es tu costo fijo diario entre el margen por plato.
$750 entre $70 da 10.7. Siempre redondeas hacia arriba, porque no vendes medio plato. Rosa necesita 11 platos al día para no perder.
Para saberlo en pesos, multiplica: 11 platos por $115 son $1,265 de venta diaria.
Ahora el martes de lluvia tiene sentido. Con 6 comidas, Rosa vendió $690. Le faltaron 5 platos para cubrir sus gastos del día.
Qué pasa cuando algo cambia
La fórmula te sirve para probar decisiones antes de tomarlas.
Sube la renta. Si la renta pasa de $4,500 a $5,800, el costo fijo mensual es $20,800. Por día son $800. Con el mismo margen de $70, necesitas 11.4 platos: redondea a 12 platos.
Subes el precio. Si Rosa cobra $125 en vez de $115, su margen sube a $80. Entonces $750 entre $80 da 9.4, o sea 10 platos. Eso sí, revisa que tus clientes sigan comprando.
Baja el costo del platillo. Si Rosa negocia el pollo y el ingrediente baja a $35, el costo variable es $42. El margen es $73 y necesita 10.3 platos, o sea 11 platos. Casi no cambió, así que aquí el precio pesa más.
Ejemplo en una panadería
Don Chucho tiene una panadería en Guadalajara. Su costo fijo es de $600 por día. Vende conchas a $8.
Cada concha le cuesta $3.20 de ingredientes y $0.80 de gas y bolsa. El costo variable es $4, así que el margen es $4.
$600 entre $4 da 150 conchas al día solo para empatar. Si hornea 120, ya sabe que está perdiendo antes de abrir.
Si vendes varios productos, saca un margen promedio. Suma el margen de lo que vendes en un día típico y divídelo entre las piezas vendidas.
Errores comunes
- Olvidar tu sueldo. Si no lo cuentas, tu punto de equilibrio sale demasiado bajo.
- Dividir entre 30 días si abres 26. Usa solo los días que realmente abres.
- Mezclar fijos y variables. Si metes el pollo en los fijos, la cuenta pierde sentido.
- Usar el precio sin restar el gas y los desechables. Esos centavos por plato se acumulan.
- Calcular una sola vez. Revisa tus cifras cada vez que cambie la renta, el gas o un proveedor.
Cómo aplicarlo esta semana
Sigue estos pasos con papel y calculadora del teléfono:
- Anota todos tus gastos del último mes. Revisa recibos, notas y tu cuaderno.
- Aplica la prueba del día cero a cada gasto. Sepáralos en dos columnas.
- Suma los fijos y divídelos entre los días que abres.
- Calcula el costo variable de tu platillo más vendido, incluyendo gas y desechables.
- Resta ese costo al precio para sacar el margen.
- Divide el costo fijo diario entre el margen y redondea hacia arriba.
- Pega ese número donde lo veas cada mañana.
Durante una semana, compara tus ventas diarias contra ese número. Anota qué días lo superas y qué días no. Ahí empiezas a ver patrones: por ejemplo, que los lunes cuestan más de lo que dejan.
Resumen
Tu punto de equilibrio es el piso del día: debajo de él pierdes dinero y arriba empiezas a ganar.
Si sabes cuánto cuesta abrir la puerta, sabes cuánto tienes que vender para que valga la pena.